BFSG: Anwendungsbereich und Prüfbedarf strukturiert klären
Deutschland und EU: konkrete Fakten, vollständige Zahlenschwellen und ein nachvollziehbarer Prüfauftrag statt automatischer Freigaben.
Ob das Barrierefreiheitsstärkungsgesetz auf ein digitales Angebot anwendbar ist, lässt sich nicht zuverlässig an seiner Größe oder Gestaltung ablesen. Ausgangspunkt sind das konkrete Produkt oder die konkrete Dienstleistung, die Zielgruppe und die Rolle des Unternehmens. Erst daraus entsteht ein sinnvoller Prüfauftrag. Dieser Leitfaden zeigt, welche Informationen dafür benötigt werden und wie rechtliche Einordnung und technische Untersuchung sauber zusammengeführt werden.
Die angebotene Leistung konkret beschreiben
Beginnen Sie mit der Frage, was Menschen über das Angebot tatsächlich tun können. Eine Webseite kann ausschließlich informieren, einen Verbrauchervertrag vorbereiten, einen Shop enthalten oder Teil einer ausdrücklich erfassten Dienstleistung sein. Der bloße Begriff „Unternehmenswebseite“ beantwortet diese Unterschiede nicht. Auch ein vorhandenes Kontaktfeld ist ohne seinen Zusammenhang noch keine vollständige rechtliche Einordnung.
Notieren Sie den Anbieter, die angesprochene Zielgruppe und den Ablauf bis zum gewünschten Ergebnis. Bei einem Bestellangebot gehören beispielsweise Produktauswahl, Warenkorb, Anmeldung, Zahlung und Bestätigung zum Verständnis. Bei einer Terminvereinbarung muss geklärt werden, welche Erklärung abgegeben wird und wie sie mit einem Vertrag zusammenhängt. Eine Beschreibung der sichtbaren Startseite allein reicht dafür nicht.
Der Anwendungsbereich in § 1 BFSG nennt bestimmte Produkte und Dienstleistungen. Er macht nicht automatisch jedes digitale Angebot eines Unternehmens zu einem erfassten Fall. Umgekehrt kann ein kleiner Bestandteil einer umfangreicheren Präsenz eine relevante Funktion enthalten, die in einer pauschalen Bewertung leicht übersehen wird.
Produkte und Dienstleistungen getrennt betrachten
Das Gesetz unterscheidet unter anderem erfasste Verbraucherhardware und bestimmte Dienstleistungen. Für Dienstleistende ist deshalb zunächst die passende Kategorie zu bestimmen. Dazu zählen beispielsweise Dienstleistungen im elektronischen Geschäftsverkehr, bestimmte Bankdienstleistungen für Verbraucher sowie weitere ausdrücklich genannte Bereiche. Ein Unternehmen kann zugleich unterschiedliche rechtliche Rollen haben.
Ein Onlineshop kann eine relevante Dienstleistung anbieten, obwohl seine verkauften Waren nicht selbst zu den im Gesetz genannten Produktgruppen gehören. Die FAQ zum elektronischen Geschäftsverkehr der Bundesfachstelle erläutert diese Unterscheidung. Die Einordnung des Shops und die Einordnung des angebotenen Produkts sind unterschiedliche Fragen.
Beschreiben Sie daher nicht nur „Wir verkaufen Waren“. Erfassen Sie, welche digitalen Schritte für Verbraucher bereitgestellt werden. Werden zusätzlich erfasste Geräte hergestellt, importiert oder gehandelt, benötigt dieser Bereich eine eigene Betrachtung. Eine Aussage zur Webdienstleistung ersetzt keine Prüfung der Produktpflichten.
Den Verbraucherbezug anhand der tatsächlichen Nutzung prüfen
§ 2 BFSG definiert unter anderem Verbraucher und Dienstleistungen im elektronischen Geschäftsverkehr. Maßgeblich ist bei Letzteren der Zusammenhang mit dem Abschluss eines Verbrauchervertrags über die dort beschriebenen digitalen Dienste. Eine reine Selbsteinschätzung als B2B-Anbieter genügt nicht, wenn der tatsächliche Ablauf auch Verbraucher anspricht oder zulässt.
Stellen Sie deshalb Zielgruppenangabe, Vertragsbedingungen und tatsächlich erreichbare Funktionen nebeneinander. Können Privatpersonen bestellen? Ist die Auswahl ausschließlich geschäftlichen Kunden zugänglich und wie wird dies umgesetzt? Gibt es verschiedene Angebotsbereiche? Unklare Fälle werden als offene Einordnungsfrage dokumentiert und nicht durch eine passende Überschrift auf der Startseite gelöst.
Für den Prüfauftrag hilft ein konkreter Beispieldurchlauf. Beschreiben Sie, welche Person mit welchem Anliegen welchen Weg nutzt. Dabei werden keine erfundenen tatsächlichen Kundenhandlungen behauptet. Das Szenario dient dazu, die erforderlichen Fakten für die rechtliche Bewertung sichtbar zu machen.
Ein Ausgangsinventar für die Einordnung erstellen
| Information | Was festgehalten wird | Warum sie gebraucht wird |
|---|---|---|
| Anbieter und Rolle | Verantwortliches Unternehmen und Art der Leistung | Pflichten dem richtigen Akteur zuordnen |
| Zielgruppe | Verbraucher, Geschäftskunden oder gemischte Nutzung | Den tatsächlichen Bezug beurteilen |
| Funktionen | Bestellung, Termin, Zahlung, Konto und Dokumente | Den relevanten Ablauf verstehen |
| Einbindungen | Externe Buchung, Zahlungsdienst oder bereitgestellte Inhalte | Übergaben und Verantwortlichkeiten klären |
| Ausnahmetatsachen | Unternehmensdaten, Altverträge oder bestimmte Inhalte | Eine Ausnahme konkret statt pauschal prüfen |
Dieses Inventar ist eine Arbeitsunterlage. Es erklärt nicht automatisch eine rechtliche Pflicht oder Befreiung. Sein Nutzen besteht darin, dass eine fachkundige Bewertung nicht mit allgemeinen Vermutungen beginnen muss. Fehlende Informationen bleiben ausdrücklich offen und bekommen eine zuständige Stelle.
Die Kleinstunternehmensregel vollständig lesen
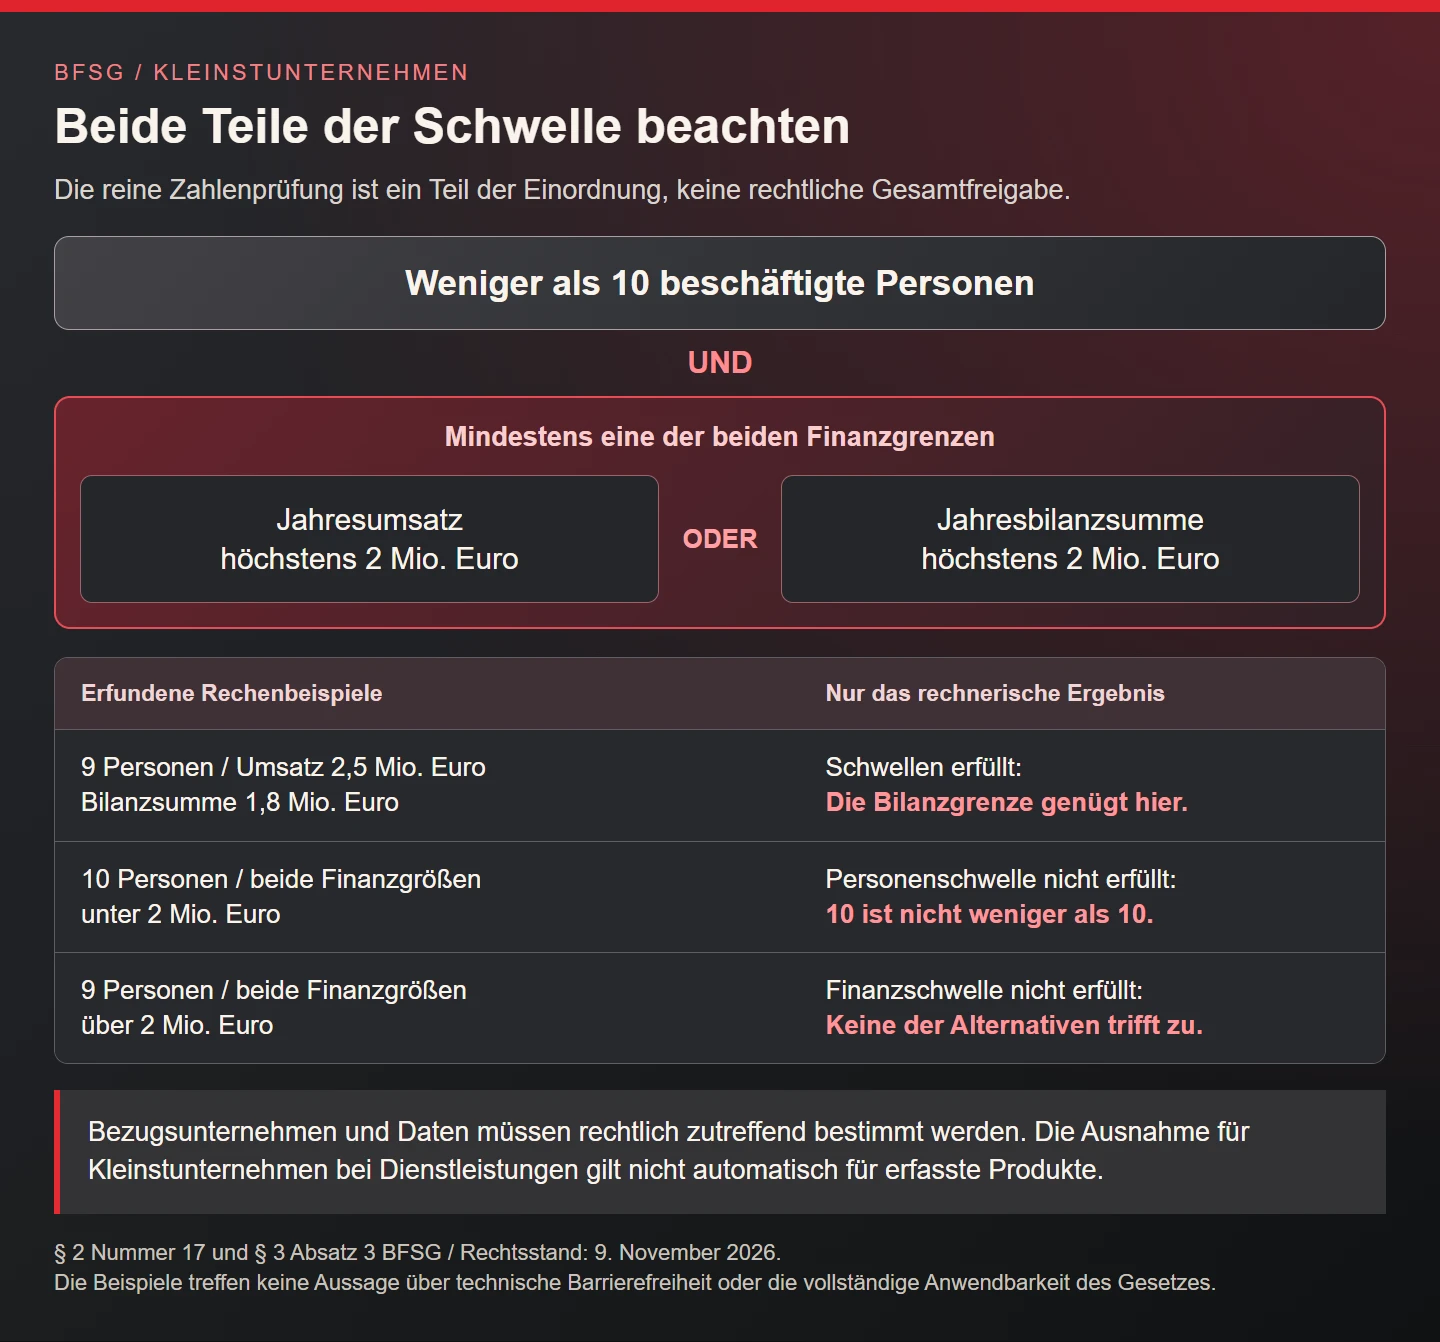
§ 2 Nummer 17 BFSG nennt weniger als zehn beschäftigte Personen und zusätzlich entweder einen Jahresumsatz von höchstens zwei Millionen Euro oder eine Jahresbilanzsumme von höchstens zwei Millionen Euro. Das „oder“ zwischen den beiden Finanzgrößen ist wesentlich. Eine verkürzte Betrachtung allein des Umsatzes kann deshalb zu einem falschen Ergebnis führen.
§ 3 Absatz 3 BFSG enthält die Ausnahme für Kleinstunternehmen, die Dienstleistungen anbieten oder erbringen. Daraus folgt keine pauschale Ausnahme für jede Tätigkeit eines kleinen Unternehmens, insbesondere nicht automatisch für erfasste Produkte. Die Unternehmensabgrenzung und die zutreffenden Eingangsdaten müssen für den konkreten Fall geklärt werden.
| Erfundene Zahlen | Rechnerische Schwelle | Grenze dieser Aussage |
|---|---|---|
| 9 Personen, Umsatz 2,5 Mio. Euro, Bilanzsumme 1,8 Mio. Euro | Die genannten Zahlenschwellen sind erfüllt | Einordnung der Organisation und Dienstleistung bleibt erforderlich |
| 10 Personen, beide Finanzgrößen unter 2 Mio. Euro | Weniger als zehn Personen ist nicht erfüllt | Andere Fragen oder Ausnahmen werden dadurch nicht entschieden |
| 9 Personen, beide Finanzgrößen über 2 Mio. Euro | Keine der beiden Finanzschwellen ist erfüllt | Keine Aussage über technische Konformität |
| Beschäftigtenzahl oder notwendige Finanzdaten fehlen | Keine belastbare abschließende Rechnung | Fehlende Daten zuerst klären |
Die Tabelle ist eine Rechenveranschaulichung mit erfundenen Werten. Sie ist keine Unternehmensbewertung. Verwenden Sie für eine tatsächliche Entscheidung belegte Zahlen und die rechtlich zutreffende Betrachtungseinheit.
Alte Webseiten nicht pauschal als ausgenommen behandeln
Das Veröffentlichungsjahr einer gesamten Präsenz begründet allein keine allgemeine Schonfrist. § 1 Absatz 4 BFSG nennt bestimmte ausgenommene Inhalte, etwa unter den gesetzlichen Voraussetzungen ältere Bürodateien oder qualifizierende Archive. Die konkrete Inhaltsart und die jeweiligen Bedingungen sind entscheidend. Eine weiterhin gepflegte Shoppräsenz wird nicht allein durch ein altes Gründungsdatum zum unveränderten Archiv.
Erfassen Sie für relevante Dateien und Funktionen deshalb den tatsächlichen Stand. Wurde ein Dokument vor dem maßgeblichen Datum veröffentlicht oder später neu erstellt? Handelt es sich um einen unveränderten Archivbereich oder eine laufend überarbeitete Anleitung? Diese Fakten müssen verfügbar sein, bevor eine Ausnahme eingeordnet wird.
Auch Drittinhalte sind kein beliebiges Etikett für jede eingebundene Funktion. Der Gesetzestext verbindet seine Inhaltsausnahme mit bestimmten Voraussetzungen zu Finanzierung, Entwicklung und Kontrolle. Ein selbst ausgewählter Bestandteil der eigenen Vertragsstrecke sollte nicht ohne Prüfung als fremdes, damit unbeachtliches Problem behandelt werden.
Übergangsregeln mit dem konkreten Gegenstand verbinden
§ 38 BFSG regelt bestimmte Übergänge für zuvor eingesetzte Produkte und bereits geschlossene Dienstleistungsverträge. Für die dort genannten Fälle ist unter anderem der 27. Juni 2030 relevant. Daraus entsteht keine allgemeine Frist, bis zu der sämtliche bestehenden Webseiten unverändert weiterbetrieben werden dürften.
Wenn eine Übergangsregel herangezogen werden soll, notieren Sie den betroffenen Vertrag oder Gegenstand, sein maßgebliches Datum und die konkrete Norm. Die technische Redaktion kann dafür Unterlagen zusammentragen. Die rechtliche Reichweite wird anschließend für diesen Fall beurteilt. Ein allgemeiner Kalenderhinweis ohne diese Zuordnung reicht nicht als Begründung.
Vermeiden Sie dabei das Vermischen unterschiedlicher Übergangstatbestände. Eine Aussage über einen vorhandenen Vertrag gilt nicht automatisch für eine neu hinzukommende Onlinefunktion. Änderungen am Angebot können einen neuen Prüfbedarf auslösen. Diese Verbindung gehört in die fortlaufende Betreuung.
Den technischen Prüfbereich nicht vorschnell auf den Warenkorb begrenzen
Die Bundesfachstelle vertritt in ihren FAQ die Einschätzung, dass die allgemeinen Anforderungen und die Überwachungsregeln für erfasste Angebote auf eine Betrachtung der gesamten Webseite oder App hindeuten. Das ist eine veröffentlichte fachliche Auslegung und kein Anlass, ohne konkrete Einordnung sämtliche digitalen Bestände eines Unternehmens gleichzusetzen.
Für den Prüfauftrag bedeutet dies jedenfalls, nicht lediglich die letzte Schaltfläche im Warenkorb zu betrachten. Relevante Informationsseiten, Suche, Anmeldung, Hilfen, Fehlerzustände und notwendige Dokumente gehören in die Bestandsaufnahme. Der tatsächliche Umfang wird mit der rechtlichen Einordnung des Angebots abgestimmt.
Die BFSGV beschreibt in §§ 12 und 13 allgemeine und ergänzende Anforderungen an Dienstleistungen. Für den elektronischen Geschäftsverkehr ergänzt § 19 BFSGV unter anderem Anforderungen an angebotene Identifizierungs-, Authentifizierungs- und Zahlungsfunktionen. Eine optisch aufgeräumte Startseite belegt diese Eigenschaften nicht.
Rechtliche Einordnung und technische Feststellung getrennt dokumentieren
Ein technischer Bericht kann zeigen, dass ein bestimmtes Eingabefeld keinen zugänglichen Namen besitzt oder ein Dialog nicht per Tastatur erreichbar ist. Diese Feststellung beantwortet nicht allein, welche rechtliche Regel für das gesamte Unternehmen gilt. Umgekehrt macht eine Ausnahmeprüfung den vorhandenen Bedienfehler nicht ungeschehen.
Führen Sie deshalb zwei zusammengehörige Teile: die begründete Einordnung des Angebots und den tatsächlichen Prüfbericht mit seinem Umfang. Beide nennen Datum, Verantwortlichkeit und offene Punkte. So wird sichtbar, ob ein Problem in der fachlichen Anwendbarkeit oder in der technischen Umsetzung liegt.
Für kleine Teams kann eine knappe strukturierte Akte genügen. Sie sollte aber keine pauschale grüne Kennzeichnung verwenden, wenn nur einzelne Seiten untersucht wurden. Ein begrenzter Nachweis wird verständlich als begrenzt beschrieben. Das erleichtert spätere Ergänzungen und verhindert unbegründete Zusicherungen.
Technische Maßstäbe mit Fassung und Geltungsgrund nennen
§ 4 BFSG knüpft eine Konformitätsvermutung an bestimmte harmonisierte Normen mit veröffentlichten Fundstellen und deren abgedeckte Anforderungen. Die reine Nennung eines bekannten Standards ersetzt diese Voraussetzungen nicht. Für einen tatsächlichen Prüfauftrag müssen verwendete Fassung, Bezug und Umfang feststehen.
Die allgemeinen FAQ der Bundesfachstelle erläutern das Verhältnis von Gesetz, Verordnung und technischen Standards. Ihre hier verwendete Fassung trägt den Stand Juli 2025. Ein Abruf im November 2026 macht diesen veröffentlichten Stand nicht automatisch zu einer neuen amtlichen Normenfundstelle.
Formulieren Sie deshalb nicht pauschal, WCAG 2.2 AA bedeute bereits vollständige BFSG-Erfüllung. Ein technischer Maßstab kann wesentliche Webanforderungen konkretisieren, während weitere Informations- oder Dienstleistungspflichten gesondert betrachtet werden. Der Bericht sollte genau erklären, was geprüft wurde.
Automatisierte Werkzeuge als Teil der Prüfung einsetzen
Die W3C-Übersicht zu Prüfwerkzeugen stellt klar, dass nicht alle Barrierefreiheitsfragen automatisiert geprüft werden können. Ein fehlerfreier Werkzeuglauf ist deshalb keine vollständige Konformitätsbescheinigung. Das gilt erst recht für eine rechtliche Anwendungsentscheidung, die von Unternehmens- und Leistungsdaten abhängt.
Für die praktische Untersuchung werden automatisierte Hinweise mit geeigneten manuellen Prüfungen verbunden. Die Auswahl folgt dem vereinbarten Umfang und den tatsächlichen Funktionen. Ein interaktiver Bestellablauf muss einschließlich wichtiger Zustände betrachtet werden. Ein einzelner Screenshot zeigt weder die Tastaturbedienung noch die Reaktion auf eine fehlerhafte Eingabe.
Die W3C-Hinweise zu Konformitätsbewertung und Berichten unterscheiden außerdem die Durchführung einer Prüfung vom Werkzeug zur Erstellung eines Berichts. Ein ausgefülltes Formular ersetzt die zugrunde liegende Untersuchung nicht.
Informationen über die Dienstleistung vorbereiten
§ 14 BFSG verweist auf Informationen nach Anlage 3, die für die Allgemeinheit barrierefrei zugänglich gemacht werden müssen. Diese Informationen betreffen die konkrete Dienstleistung und ihre Erfüllung der einschlägigen Anforderungen. Ein beliebig kopierter Text einer anderen Organisation bildet den eigenen Ablauf nicht zuverlässig ab.
Bereiten Sie daher die sachlichen Grundlagen vor: Welche Dienstleistung wird beschrieben? Wie funktioniert sie? Welche Anforderungen wurden berücksichtigt und wie? Welche zuständige Marktüberwachungsbehörde ist anzugeben? Stimmen Sie diese Informationen mit dem tatsächlichen Stand und der rechtlichen Beurteilung ab.
Verwechseln Sie die Dienstleistungsinformationen nicht ohne Weiteres mit einer für öffentliche Stellen vorgesehenen Erklärung oder einer CE-Kennzeichnung für Produkte. Die jeweiligen Instrumente haben unterschiedliche Voraussetzungen. Eine standardisierte Überschrift allein klärt ihre richtige Anwendung nicht.
Ausnahmen wegen Belastung nicht aus einem Kostenangebot ableiten
§§ 16 und 17 BFSG behandeln grundlegende Veränderungen und unverhältnismäßige Belastungen unter bestimmten Voraussetzungen. Das Gesetz sieht dabei Beurteilungen sowie weitere Pflichten und Differenzierungen vor. Eine unerwartet hohe Angebotssumme ist deshalb keine automatische Befreiung vom gesamten Gesetz.
Wenn ein solcher Gesichtspunkt relevant erscheint, werden die konkreten Tatsachen und der betroffene Anforderungsteil fachkundig bewertet. Für die Projektarbeit bleibt festzuhalten, welche Frage offen ist und wer sie klärt. Die Entwicklung sollte einen unbelegten Ausnahmestatus nicht als dauerhafte technische Grundeinstellung speichern.
Unabhängig davon können viele Bedienhindernisse mit gezielten Änderungen angegangen werden. Eine einzelne schwierige Funktion sollte nicht zum Vorwand werden, die gesamte Bestandsaufnahme abzubrechen. Die Reihenfolge von Maßnahmen und die rechtliche Reichweite einer Ausnahme sind unterschiedliche Entscheidungen.
Aus der Einordnung einen konkreten Prüfauftrag machen
| Auftragsteil | Konkrete Festlegung |
|---|---|
| Gegenstand | Beschriebenes Angebot mit Anbieter, Zielgruppe und Funktionen |
| Umfang | Seiten, Abläufe, Dokumente und notwendige externe Schritte |
| Maßstab | Rechtlicher Bezug und technische Prüffassung |
| Nachweise | Reproduzierbare Feststellungen mit geprüften Zuständen |
| Verantwortung | Rechtliche Klärung, technische Umsetzung und inhaltliche Pflege |
| Fortführung | Nachprüfung nach Änderungen und Pflege der Dienstleistungsinformationen |
Ein solcher Auftrag ist besser überprüfbar als die allgemeine Bitte, eine Webseite „BFSG-sicher“ zu machen. Er macht auch deutlich, welche Frage noch nicht beantwortet ist. Fehlende Fakten werden ergänzt und technische Mängel gezielt bearbeitet, statt eine einzige pauschale Bewertung für alles zu vergeben.
Drei fiktive Angebote unterschiedlich untersuchen
Ein Händler bietet Haushaltswaren über einen öffentlich zugänglichen Shop für Privatkunden an. Für die erste Aufnahme werden Warenangebot und digitale Verkaufsdienstleistung getrennt beschrieben. Die Tatsache, dass ein einzelner Topf nicht zu einer genannten Geräteklasse gehört, beantwortet die Einordnung des elektronischen Geschäftsverkehrs nicht. Zusätzlich werden Unternehmen, mögliche Ausnahmetatsachen und die tatsächliche Vertragsstrecke erfasst.
Ein Planungsbüro bezeichnet seine Präsenz als B2B-Angebot und stellt ein Anfrageformular bereit. Hier beginnt die Untersuchung mit der Frage, welche Personen das Angebot tatsächlich nutzen dürfen und wozu das Formular im konkreten Vertragsablauf dient. Die Beschriftung „Geschäftskunden“ wird mit den tatsächlichen Funktionen und Bedingungen abgeglichen. Eine abschließende Beurteilung wird nicht aus dem bloßen Vorhandensein oder Fehlen eines Warenkorbs abgeleitet.
Eine Praxis bindet einen Terminservice eines anderen Anbieters ein. Hier werden die eigene Informationsseite, die übergebene Buchungsstrecke und die Verantwortlichkeiten gemeinsam dokumentiert. Wer kann welche Einstellungen oder Inhalte ändern? Welche Dokumente und Bestätigungen benötigt die Person? Die Fremdeinbindung ist ein Grund für eine genauere Übergabebeschreibung und keine automatische Antwort auf sämtliche rechtlichen und technischen Fragen.
Diese Szenarien sind bewusst keine fertigen Rechtsgutachten. Sie zeigen, welche unterschiedlichen Fakten eine belastbare Beurteilung benötigt. Ein standardisierter Erhebungsbogen kann helfen, solange er offene Fragen sichtbar lässt und die zuständige fachkundige Prüfung nicht durch ein voreiliges Ja oder Nein ersetzt.
Die Entscheidung mit ihrem Geltungsumfang aufbewahren
Eine Einordnung gilt für den beschriebenen Sachverhalt. Halten Sie deshalb fest, welche Funktionen, Unternehmensdaten und Vertragswege betrachtet wurden. Eine spätere Erweiterung um Verbraucherbestellungen, zusätzliche Standorte oder einen anderen Buchungsdienst kann die Grundlage verändern. Die frühere Notiz sollte dann nicht ungeprüft als Nachweis für das neue Angebot verwendet werden.
Verknüpfen Sie die rechtliche Akte mit dem technischen Bestand und dem Zeitpunkt der letzten Prüfung. So kann die Betreuung erkennen, ob eine Änderung nur einen redaktionellen Absatz betrifft oder einen neuen Ablauf eröffnet. Diese organisatorische Pflegeempfehlung schafft Nachvollziehbarkeit, ohne eine pauschale gesetzliche Formvorschrift für jedes interne Dokument zu behaupten.
Checkliste für die erste Abstimmung
- Das konkrete Produkt oder die Dienstleistung ist beschrieben.
- Verbraucherbezug und tatsächliche Funktionen sind nachvollziehbar erfasst.
- Rechtliche Rolle und verantwortliches Unternehmen sind geklärt.
- Die Kleinstunternehmensschwellen werden vollständig betrachtet.
- Ausnahmen und Übergänge sind einem konkreten Sachverhalt zugeordnet.
- Der Prüfbereich umfasst relevante Abläufe und erforderliche Dokumente.
- Technischer Maßstab und Fassung sind ausdrücklich genannt.
- Automatische Ergebnisse werden durch passende weitere Prüfungen ergänzt.
- Dienstleistungsinformationen stimmen mit dem tatsächlichen Angebot überein.
- Änderungen und erneute Bewertungen haben eine zuständige Stelle.
Häufige Fragen zur BFSG-Einordnung
Ist jede Unternehmenswebseite betroffen? Eine pauschale Aussage ersetzt die Prüfung des gesetzlichen Anwendungsbereichs nicht. Erfassen Sie konkrete Leistung, Zielgruppe und Funktionen. Ein unklarer Fall bleibt eine Einordnungsfrage und wird nicht durch ein allgemeines Etikett entschieden.
Reicht ein externer Buchungsanbieter? Die Einbindung muss einschließlich Ablauf und Verantwortlichkeit betrachtet werden. Ein fremder Markenname beweist weder die eigene Befreiung noch die Barrierefreiheit der gesamten Dienstleistung.
Ist eine technisch gute Webseite automatisch rechtskonform? Technische Qualität ist wesentlich, beantwortet aber nicht sämtliche Informations-, Rollen- und Anwendungsfragen. Dokumentieren Sie die rechtliche Beurteilung und den tatsächlichen technischen Nachweis gemeinsam mit ihren jeweiligen Grenzen.