Projektkosten über Entwicklung, Betrieb und Pflege hinweg betrachten
Annahmen sichtbar machen, Angebote auf derselben Grundlage vergleichen und Kosten nach neuen Erkenntnissen kontrolliert aktualisieren.
Eine neue Unternehmenswebseite oder Fachanwendung erhält häufig zuerst ein Entwicklungsbudget. Nach dem Start entstehen weitere Aufgaben: Inhalte ändern sich, Schnittstellen müssen angepasst werden und jemand beantwortet Rückfragen. Wer diese Arbeit erst nach der Veröffentlichung betrachtet, kann den ursprünglichen Preis nicht mehr sinnvoll als vollständige Entscheidungsgrundlage verwenden.
Dieser Leitfaden entwickelt ein überschaubares Kostenmodell für ein fiktives digitales Projekt. Es soll Verantwortlichen helfen, Annahmen sichtbar zu machen und Entscheidungen später nachzuvollziehen. Es ersetzt weder ein konkretes Angebot noch die betriebliche Kostenrechnung. Die dargestellte Rechnung bleibt bewusst nominal, ohne Abzinsung, Steuern und finanzielle Renditebehauptungen.
1. Zuerst die Grenze der Rechnung festlegen
Schreiben Sie zunächst auf, welche Aufgabe die Lösung übernimmt. „Kundenportal“ ist dafür zu ungenau. „Bestandskunden können freigegebene Dokumente abrufen und fehlende Unterlagen melden“ beschreibt einen prüfbaren Ausschnitt. Ein anderes Portal mit Zahlungsabwicklung, Benutzerdelegation und komplexer Aufbewahrung ist eine andere wirtschaftliche Aufgabe, auch wenn beide Angebote dieselbe Überschrift verwenden.
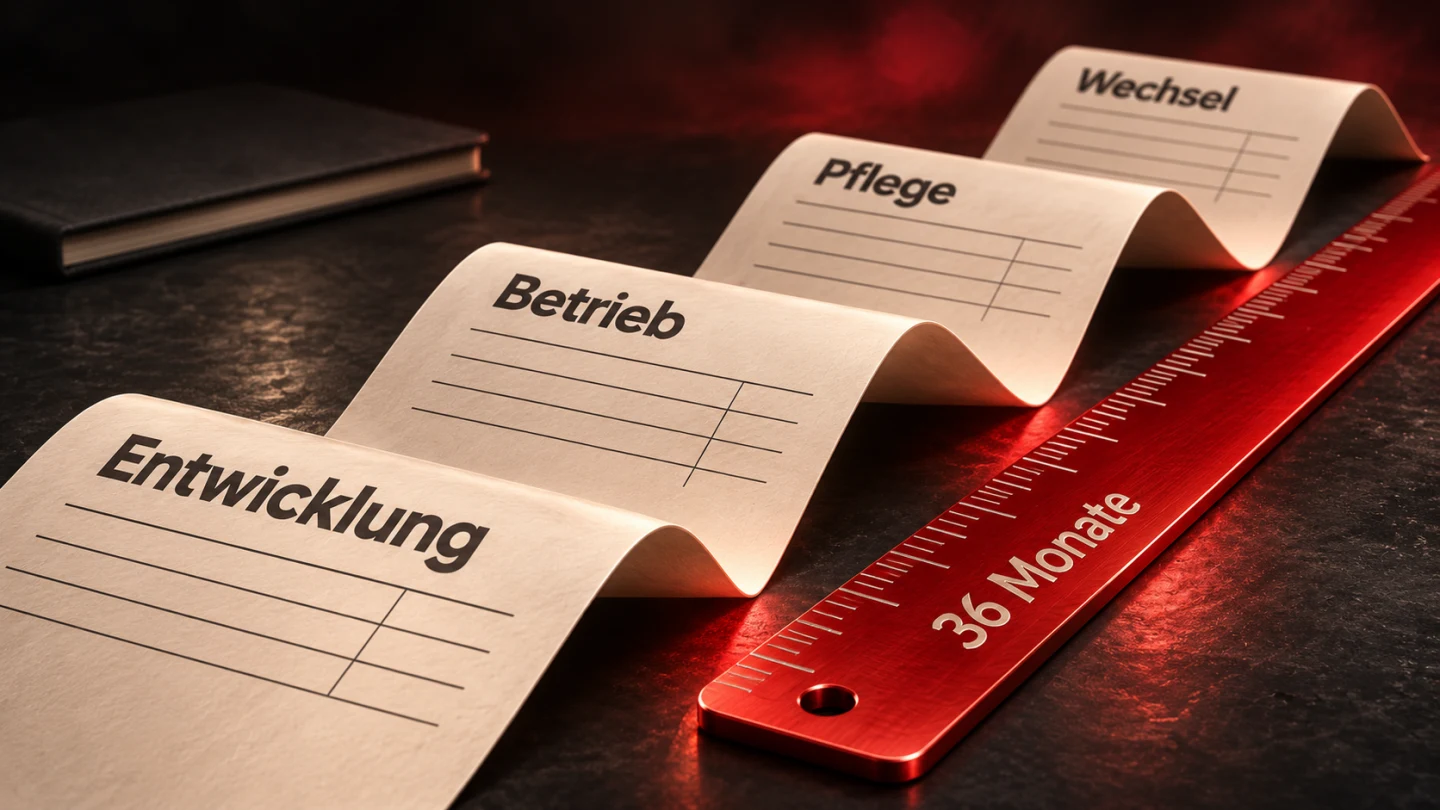
Definieren Sie außerdem den Beginn und das Ende des Vergleichs. Unser Beispiel enthält einen einmaligen Projektvorlauf, anschließend 36 Monate Betrieb ab Inbetriebnahme und einen abschließenden Wechselaufwand. Die drei Betriebsjahre beginnen nicht bereits mit dem ersten Workshop. So werden Entwicklungszeit und laufende Monatskosten nicht versehentlich gleichgesetzt oder doppelt verrechnet.
Unterscheiden Sie einen gemeinsamen Ausgangspunkt von optionalen Erweiterungen. Eine zusätzliche Sprache kann für ein Unternehmen unverzichtbar und für ein anderes verzichtbar sein. Die Vergleichstabelle muss deshalb den vereinbarten Pflichtumfang nennen. Sonst scheint das schlankere Angebot günstiger, obwohl es einen Teil der tatsächlich benötigten Leistung überhaupt nicht abdeckt.
Der GOV.UK-Leitfaden zur Technologiewahl nennt Gesamtbetriebskosten und vermeidbare Anbieterbindung als Entscheidungspunkte. Für ein kleines Unternehmen lässt sich daraus eine praktische Frage ableiten: Welche späteren Aufgaben und Wechselmöglichkeiten müssen wir bereits beim Start berücksichtigen? Die folgende Arbeitsstruktur ist unsere vereinfachte Übertragung, keine amtliche Kalkulationsvorschrift.
2. Kosten nach Aufgaben statt nach Rechnungsnamen ordnen
Beginnen Sie mit einer Liste der notwendigen Arbeiten. Dazu können Bestandsaufnahme, fachliche Klärung, Gestaltung, Entwicklung, Datenübernahme, Prüfung und Einführung gehören. Ordnen Sie erst danach zu, welche Position bereits in einem Paketpreis enthalten ist. Dadurch werden Leistungen sichtbar, die andernfalls zwischen unterschiedlichen Angebotsüberschriften verschwinden würden.
Ein Beispiel: Das Angebot enthält „Einrichtung“ und „Migration“. Ist die Einrichtung einer Schnittstelle darin bereits enthalten? Muss der Kunde bestehende Datensätze vorher bereinigen? Beides kann vernünftig sein. Entscheidend ist die eindeutige Zuordnung. Eine Tabellenzeile erhält genau einen Kostenträger und einen Verweis auf den zugehörigen Leistungsnachweis.
Trennen Sie einmalige, wiederkehrende und ereignisabhängige Aufwände. Hosting läuft gewöhnlich wiederkehrend. Eine initiale Datenbereinigung ist einmalig. Eine größere Schnittstellenänderung entsteht dagegen möglicherweise nur bei einem bestimmten Ereignis. Ein pauschaler Jahresbetrag kann diese Unterschiede verdecken. In der Planung dürfen sie deshalb eigene Zeilen behalten, auch wenn die spätere Rechnung anders gegliedert ist.
Für jede Zeile notieren Sie Menge, Einheit, Annahme, Verantwortlichen und Herkunft der Zahl. „Redaktion: vier Stunden pro Monat“ ist überprüfbarer als „Content: etwas Aufwand“. Ein noch unbekannter Wert bekommt eine offene Annahme. Er wird weder stillschweigend zu null gesetzt noch durch eine scheinbar präzise Zahl ohne Grundlage ersetzt.
3. Interne Mitarbeit sichtbar machen
Auch ein vollständig beauftragtes Projekt braucht Zeit im Unternehmen. Jemand entscheidet über Inhalte, prüft Entwürfe, stellt Daten bereit und nimmt die Lösung ab. Diese Mitarbeit kann in einer kleinen Organisation wichtiger sein als eine zusätzliche Lizenzposition. Fehlt sie im Kalender, entstehen Wartezeiten und wiederholte Abstimmungsschleifen.
Erfassen Sie interne Stunden zunächst getrennt von externen Zahlungen. Für eine Vollkostenbetrachtung kann die eigene Kostenrechnung einen geeigneten internen Satz bereitstellen. Der Verkaufspreis einer Beratungsstunde ist dafür nicht automatisch passend. Ebenso ist eine intern reservierte Stunde nicht zwangsläufig ein zusätzlicher Geldabfluss. Die Unterscheidung muss in der Ergebnisdarstellung erhalten bleiben.
Eine einfache Ressourcenliste benennt Person oder Rolle, Aufgabe und Zeitfenster. Beispielsweise bereitet die Buchhaltung Beispielfälle vor, eine Fachverantwortliche prüft deren Verarbeitung und die Geschäftsführung entscheidet über zwei offene Umfangsfragen. Diese Liste zeigt außerdem Engpässe: Eine einzige Person kann nicht gleichzeitig Tagesgeschäft, Datenbereinigung und sämtliche Abnahmen erledigen.
Im fiktiven Betriebsbeispiel setzen wir jährlich 40 interne Stunden mit einem angenommenen Kostensatz von 60 Euro an. Das ergibt 2.400 Euro pro Jahr. Beide Werte sind frei gewählte Rechengrößen. Sie sind weder eine Empfehlung für Personalkosten noch ein Versprechen über den tatsächlich erforderlichen Betreuungsaufwand Ihres Projekts.
4. Datenübernahme als eigenes Teilprojekt behandeln
Eine vorhandene Datei lässt sich häufig technisch importieren. Damit ist noch nicht geklärt, ob ihre Inhalte verwendbar sind. Doppelte Datensätze, uneinheitliche Datumsformate und veraltete Zuständigkeiten können eine neue Anwendung sofort belasten. Planen Sie deshalb Datenprofil, Bereinigung, Zuordnung, Testimport und fachliche Kontrolle als nachvollziehbare Arbeitsschritte.
Wählen Sie für den Probelauf auch schwierige Fälle aus. Ein typischer Datensatz reicht nicht, wenn der Bestand Sonderzeichen, leere Pflichtangaben oder historische Statuswerte enthält. Halten Sie fest, welche Fälle übernommen, abgewiesen oder nachbearbeitet werden. Der Aufwand hängt damit nicht allein von der Zeilenzahl ab, sondern von Qualität und fachlicher Vielfalt.
Berücksichtigen Sie mögliche Doppelarbeit während des Übergangs. Wenn Beschäftigte zwei Wochen lang altes und neues System parallel pflegen müssen, gehört diese Zeit in die Planung. Prüfen Sie allerdings zuerst, ob die Parallelpflege wirklich erforderlich ist. Ein klarer Stichtag mit kontrollierter Nachübernahme kann einfacher sein als ein unnötig langer Doppelbetrieb.
Zum Abschluss braucht die Übernahme einen überprüfbaren Zustand. Vergleichen Sie nicht nur die Anzahl der Datensätze, sondern wichtige Summen, Beziehungen und ausgewählte Geschäftsfälle. Die Verantwortung für die fachliche Freigabe bleibt benannt. Ein Importprotokoll kann technische Vollständigkeit belegen, aber keine unbekannte fachliche Bedeutung der übernommenen Inhalte erraten.
5. Betrieb und Pflege konkret beschreiben
Der laufende Betrieb umfasst mehr als den Speicherplatz. Denken Sie an Überwachung, Sicherungen, Wiederherstellungsproben, Sicherheitsupdates, Zertifikate und die Betreuung externer Verbindungen. Welche Aufgabe beim Hostinganbieter liegt und welche bei Ihrem Dienstleister, muss sich aus der tatsächlichen Vereinbarung ergeben. Der Begriff „Hosting inklusive“ beantwortet diese Fragen allein nicht.
Pflege hat außerdem unterschiedliche Anlässe. Eine fehlerhafte Funktion benötigt eine andere Bearbeitung als ein neuer fachlicher Wunsch. Eine aktualisierte Bibliothek kann eine technische Prüfung verlangen, ohne dass neue Funktionen entstehen. Für die Kostenplanung hilft eine klare Trennung von Betrieb, Fehlerbehebung, vereinbarter Wartung und zusätzlicher Weiterentwicklung. Konkrete Vertragsregelungen sind gesondert zu prüfen.
Benennen Sie den erwarteten Dienst: Welche Meldung wird wann aufgenommen, wer bewertet ihre Dringlichkeit und wie wird eine erledigte Aufgabe bestätigt? Eine garantierte Reaktion ist noch keine garantierte Lösung. Ein kleines Betreuungspaket kann ausreichend sein, wenn sein Umfang zur Bedeutung des Systems passt und ein Eskalationsweg für echte Ausfälle existiert.
Für das eigene Modell dürfen Sie einen monatlichen Arbeitsvorrat vorsehen. Dokumentieren Sie jedoch, ob er bezahlt, reserviert oder nach tatsächlichem Aufwand abgerechnet wird. Nicht verbrauchte Stunden und unvorhersehbare Ereignisse brauchen eine verständliche Behandlung. Eine Reserve wird außerdem nicht gleichzeitig als erwarteter Verbrauch und als weiterer pauschaler Risikozuschlag addiert.
6. Ein vollständiges Rechenbeispiel aufbauen
Unser fiktives Projekt umfasst einen abgegrenzten digitalen Prozess. Für den Vorlauf nehmen wir 2.000 Euro Klärung, 12.000 Euro Umsetzung, 3.000 Euro Datenübernahme und 1.000 Euro Einführung an. Die Summe beträgt 18.000 Euro. Es handelt sich ausdrücklich um Unterrichtszahlen, die keine Aussage über den Preis einer bestimmten Anwendung erlauben.
| Fiktive Position | Annahme | Beitrag zur Rechnung |
|---|---|---|
| Einmaliger Projektvorlauf | 2.000 + 12.000 + 3.000 + 1.000 Euro | 18.000 Euro |
| Hosting | 600 Euro jährlich | 1.800 Euro für drei Jahre |
| Wartung und Betreuung | 2.400 Euro jährlich | 7.200 Euro für drei Jahre |
| Lizenzen und Dienste | 1.200 Euro jährlich | 3.600 Euro für drei Jahre |
| Interne Betriebsarbeit | 2.400 Euro jährlich | 7.200 Euro für drei Jahre |
| Abschließender Wechsel | Einmalige Annahme | 1.800 Euro |
| Gesamt | Vorlauf plus 36 Betriebsmonate plus Wechsel | 39.600 Euro |
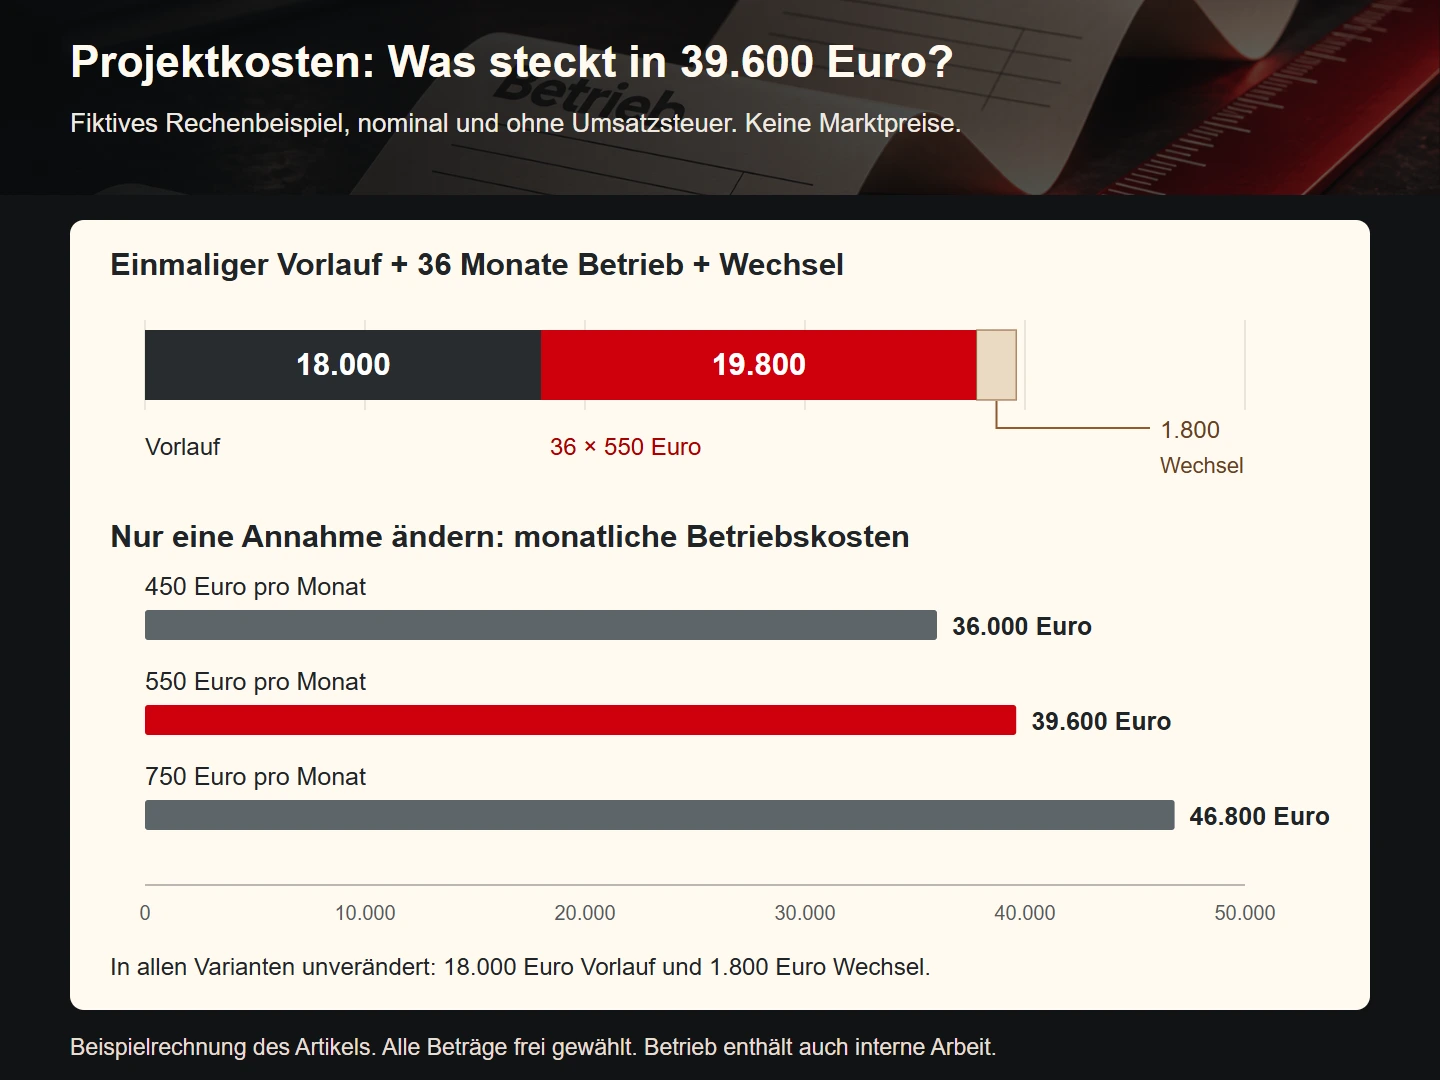
Die laufenden vier Positionen ergeben zusammen 6.600 Euro jährlich oder rechnerisch 550 Euro monatlich. Multipliziert mit drei Jahren sind das 19.800 Euro. Zusammen mit Vorlauf und Wechsel entsteht die nominale Gesamtsumme von 39.600 Euro. Dieselbe Information darf nicht zusätzlich noch einmal als eigenständige Jahrespauschale in der Tabelle auftauchen.
Die Rechnung enthält interne Kosten und externe Zahlungen. Für die Liquiditätsplanung werden diese wieder auseinandergezogen. Außerdem bleiben Steuern, Finanzierung, Preisänderungen und unterschiedliche Zahlungszeitpunkte außerhalb dieses einfachen Modells. Wenn diese Punkte entscheidungsrelevant sind, erweitern Sie die Rechnung ausdrücklich. Eine übersichtliche Zahl wird nicht dadurch belastbar, dass ihre Grenzen verschwiegen werden.
7. Unsicherheit mit veränderten Annahmen untersuchen
Eine frühe Schätzung ist keine Gewissheit. Betrachten Sie deshalb wenige nachvollziehbare Varianten. Im einfachen Beispiel ändern wir ausschließlich die laufenden Monatskosten. Bei 450 statt 550 Euro entstehen 36.000 Euro Gesamtkosten. Bei 750 Euro sind es 46.800 Euro. Vorlauf und Wechsel bleiben in beiden Varianten unverändert.
Diese Spanne ist keine statistische Wahrscheinlichkeit und kein zugesicherter Höchstpreis. Sie beantwortet nur die Frage, wie stark eine bestimmte Annahme das Ergebnis verändert. Ein zweiter Durchgang kann den Migrationsaufwand variieren. Ändern Sie anfangs möglichst nur einen Einflussfaktor je Vergleich, damit die Ursache eines Unterschieds sichtbar bleibt.
Der GAO-Leitfaden für Kostenschätzungen behandelt unter anderem dokumentierte Annahmen, Sensitivität, Risiken und spätere Aktualisierung. Für unser kleines Arbeitsmodell übernehmen wir keine komplexe Schätzmethode. Wir nutzen den Grundgedanken, eine Zahl zusammen mit ihren Voraussetzungen zu zeigen und nach neuen Erkenntnissen kontrolliert zu ändern.
Eine Annahmenliste braucht ein Datum und einen Auslöser zur erneuten Prüfung. Ein unbekanntes Exportformat kann etwa durch einen Test mit Echtdaten geklärt werden. Nach diesem Test ist die bisherige Reserve anzupassen. Bleibt sie unverändert stehen, obwohl die Unsicherheit beseitigt wurde, entsteht eine immer schwerer erklärbare Kalkulation.
8. Nutzen getrennt und überprüfbar formulieren
Eine billigere Lösung kann ungeeignet sein, wenn sie die entscheidende Aufgabe nicht erfüllt. Formulieren Sie deshalb neben dem Kostenmodell wenige Nutzenhypothesen. Beispielsweise soll eine vorhandene Anfrage nicht mehr in drei Listen übertragen werden müssen. Beobachten Sie den heutigen Ablauf und beschreiben Sie, welcher konkrete Schritt durch die Lösung entfällt.
Freigewordene Arbeitszeit ist nicht automatisch eine entsprechend niedrigere Rechnung. Vielleicht verbessert sie die Erreichbarkeit oder schafft Platz für komplexere Fälle. Geldwirksame Einsparung, verfügbare Kapazität und Qualitätsverbesserung sind verschiedene Ergebnisse. Halten Sie sie getrennt fest, damit aus einer plausiblen Prozessverbesserung keine unbelegte Renditebehauptung wird.
Der GOV.UK-Leitfaden zu Kosten je Vorgang beschreibt die Beziehung zwischen vollständigen Dienstkosten und abgeschlossenen Vorgängen. Für ein eigenes Unternehmen müssen Zähler und Nenner zur betrachteten Aufgabe passen. Ein Seitenaufruf ist beispielsweise kein abgeschlossener Kundenfall. Auch betreute alternative Kontaktwege können zum Prozess gehören.
Prüfen Sie die Hypothese nach der Einführung mit derselben Definition erneut. Dokumentieren Sie Zeitraum, Fallzahl und Besonderheiten. Ein Monat mit außergewöhnlich wenigen Anfragen lässt sich nicht ohne Einordnung mit einem Spitzenmonat vergleichen. Bei kleinen Fallzahlen sind beschriebene Einzelfälle häufig ehrlicher als eine eindrucksvolle Prozentzahl mit fragwürdiger Grundlage.
9. Angebote auf einer gemeinsamen Grundlage vergleichen
Geben Sie allen Beteiligten denselben Pflichtumfang, Datenbestand und Betrachtungszeitraum. Lassen Sie offene Annahmen ausdrücklich markieren. Anschließend können Sie eine gemeinsame Vergleichsliste erstellen, in der enthaltene Leistungen, nötige Eigenarbeit, wiederkehrende Kosten und ausgeschlossene Aufgaben getrennt stehen. Die günstigste Anfangssumme ist dann eine Information unter mehreren.
Vermeiden Sie eine künstliche Punktesumme, die unverzichtbare Anforderungen überdeckt. Wenn eine Lösung den notwendigen Datenexport nicht ermöglicht, kann eine hohe Gestaltungsbewertung diesen Mangel nicht ausgleichen. Prüfen Sie Ausschlusskriterien zuerst. Erst unter geeigneten Lösungen ist ein Vergleich von Kosten, Komfort und Erweiterungsmöglichkeiten sinnvoll.
Ein Anbieterwechsel gehört bereits in die Fragenliste: Welche Daten lassen sich in welchem Format übernehmen, welche Zugänge werden übergeben und wer dokumentiert die vorhandenen Verbindungen? Es geht um einen konkreten Übergabeaufwand. Weder eine pauschale Angst vor Abhängigkeit noch ein unbelegtes Versprechen vollständiger Austauschbarkeit ersetzt diese Prüfung.
Dokumentieren Sie die Entscheidung mit ihren Einschränkungen. „Variante A gewählt, weil der Standardablauf vollständig abgedeckt wird; Sonderauswertung vorerst manuell“ ist brauchbarer als „beste Gesamtlösung“. Die Notiz erklärt später, warum ein zusätzlicher Wunsch nicht automatisch im ursprünglich verglichenen Paket enthalten war.
10. Die Beispielrechnung mit JavaScript nachvollziehen
Das folgende kleine Beispiel rechnet ausschließlich mit ganzen Centbeträgen und ganzen Monaten. Es ist eine kontrollierbare Lernrechnung, keine Buchhaltungssoftware. Die Werte werden im Quelltext festgelegt. Eine Benutzeroberfläche würde zusätzlich eine passende Eingabeprüfung und verständliche Fehlermeldungen benötigen.
function projektkosten(einmaligCent, monatlichCent, monate, wechselCent) {
  const werte = [einmaligCent, monatlichCent, monate, wechselCent];
  if (!werte.every(wert => Number.isSafeInteger(wert) && wert >= 0)) {
    throw new TypeError('Nichtnegative sichere Ganzzahlen erforderlich.');
  }
  const gesamt = einmaligCent + monatlichCent * monate + wechselCent;
  if (!Number.isSafeInteger(gesamt)) {
    throw new RangeError('Ergebnis außerhalb des sicheren Zahlenbereichs.');
  }
  return gesamt;
}

const eur = new Intl.NumberFormat('de-DE', {
  style: 'currency', currency: 'EUR'
});
const cent = projektkosten(1800000, 55000, 36, 180000);
console.log(eur.format(cent / 100)); // 39.600,00 €
Die Prüfung verhindert negative Werte, Bruchteile und unsichere Ganzzahlen. Auch das Ergebnis wird geprüft, weil eine Multiplikation den sicheren Bereich verlassen könnte. Die Centdarstellung vereinfacht genau diese nominale Addition. Sie löst keine allgemeinen Fragen zu Rundung, Steuern oder Zahlungsplänen, die in diesem Beispiel gar nicht berechnet werden.
Für einen Szenariovergleich tauschen Sie nur den monatlichen Wert aus. 45.000 Cent liefern 36.000 Euro Gesamtsumme, 75.000 Cent liefern 46.800 Euro. Bewahren Sie die jeweilige Annahme neben dem Ergebnis auf. Eine kopierte Zahl ohne zugehörige Eingaben lässt sich später weder prüfen noch sinnvoll fortschreiben.
11. Die Rechnung im Projektverlauf pflegen
Eine einmal erstellte Schätzung ist eine Ausgangsbasis. Vergleichen Sie nach abgegrenzten Arbeitsschritten tatsächlichen Aufwand, offenen Rest und veränderten Umfang. Trennen Sie dabei eine ursprünglich unterschätzte Aufgabe von einer später bestellten Erweiterung. Beide können zusätzliche Arbeit auslösen, erklären aber unterschiedliche Entscheidungen und sollten deshalb nicht vermischt werden.
Der GOV.UK-Leitfaden zur agilen Planung beschreibt unterschiedlich detaillierte Planung je zeitlicher Nähe und die Anpassung an neue Erkenntnisse. Unser Vorschlag für kleine Projekte ist eine kurze regelmäßige Kostenbesprechung mit klaren Entscheidungen: weiterarbeiten, Umfang verändern, eine Unsicherheit zuerst untersuchen oder eine zusätzliche Aufgabe ausdrücklich zurückstellen.
Zu einer Änderung gehören Auswirkung, Entscheidung und verantwortliche Person. „Neue Schnittstelle gewünscht“ reicht als Begründung nicht. Halten Sie fest, welche andere Aufgabe dafür verschoben wird oder welches zusätzliche Budget vorgesehen ist. So wird aus laufender Pflege kein unbemerkter zweiter Projektauftrag ohne gemeinsame Abnahmegrundlage.
Checkliste für eine belastbare Kostenübersicht
- Aufgabe, Pflichtumfang und Betrachtungszeitraum eindeutig festgelegt.
- Einmalige, wiederkehrende und ereignisabhängige Aufgaben getrennt.
- Interne Mitarbeit mit passender Kostenbasis und verfügbarer Zeit erfasst.
- Datenbereinigung, Testübernahme und fachliche Freigabe eingeplant.
- Betrieb, Pflege und zusätzliche Entwicklung verständlich abgegrenzt.
- Annahmen mit Quelle, Datum und Verantwortlichem versehen.
- Reserve und erwarteten Verbrauch nicht doppelt gerechnet.
- Mindestens einen wichtigen Einflussfaktor getrennt variiert.
- Nutzenhypothesen von Kosten und Geldabfluss unterschieden.
- Übergabe und späteren Wechsel konkret beschrieben.
- Ergebnisse nach neuen Erkenntnissen kontrolliert aktualisiert.
Häufige Fragen zu Projektkosten
Ist ein Festpreis immer die sicherste Grundlage?
Er kann für einen klar abgegrenzten Umfang geeignet sein. Entscheidend bleiben Annahmen, enthaltene Leistungen und der Umgang mit Änderungen. Ein Festpreis für einen anderen Leistungsumfang ist kein sinnvoller Gegenpreis zu Ihrem tatsächlichen Bedarf. Prüfen Sie deshalb zuerst die gemeinsame Aufgabe und anschließend das passende Abrechnungsmodell.
Wie viele Betriebsjahre sollte ich vergleichen?
Wählen Sie einen Zeitraum, der zur geplanten Nutzung und zur Entscheidung passt. Drei Jahre dienen hier nur als anschauliches Beispiel. Bei einem kurzlebigen Versuch oder einer langfristigen Fachanwendung können andere Zeiträume sinnvoll sein. Alle verglichenen Varianten brauchen denselben Zeitraum und dieselbe Behandlung von Einführung und Wechsel.
Sollte ich jede denkbare spätere Funktion einrechnen?
Unverzichtbare Aufgaben gehören in den Pflichtumfang. Mögliche spätere Erweiterungen sollten als eigene Optionen mit ihren Voraussetzungen sichtbar bleiben. Wenn Sie jeden unsicheren Wunsch schon in die Anfangsrechnung aufnehmen, verlieren Sie die Unterscheidung zwischen dem benötigten Start und einer möglichen langfristigen Entwicklung.
Was ist der wichtigste nächste Schritt?
Nehmen Sie ein vorhandenes Angebot und ergänzen Sie die fehlenden Aufgaben für Einführung, interne Mitarbeit, Betrieb und Übergabe. Markieren Sie offene Werte und klären Sie zuerst die Annahme mit dem größten Einfluss. Eine kleine nachvollziehbare Übersicht ist hilfreicher als ein umfangreiches Modell mit unbelegten Zahlen.
Quellen und nächste Schritte
Die verlinkten Primärquellen erläutern übergeordnete Methoden. Rechenbeispiel, Tabellenstruktur und Checkliste sind eigenständige Arbeitsmodelle für diesen Beitrag. Quellenstand: 9. November 2026. Die Zahlen sind frei erfunden, nominal und ohne Umsatzsteuer dargestellt.